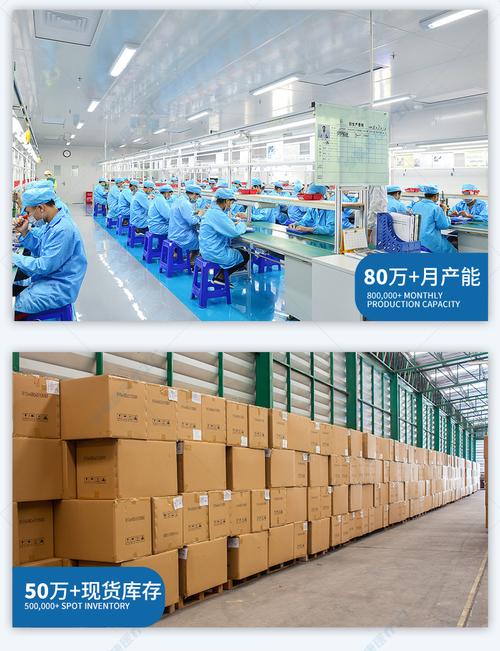
中国制造业出口呈现出显著的加速态势。根据海关总署数据,2023年中国出口总额达到23.77万亿元人民币,同比增长0.6%,其中机电产品出口增长2.9%,占出口总值的58.6%。2024年上半年,出口增速进一步回升,部分月份同比增幅超过7%。这一现象引发了国际社会的广泛关注,有观点认为中国出口的快速增长“在一定程度上以他国利益为代价”。本文从经济贸易咨询角度,剖析这一说法的依据、机制与限度,并探讨其政策含义。\n\n一、出口猛增的事实特征与驱动因素\n\n中国工厂出口速度的猛增具有结构性特征。一方面,新能源汽车、锂电池、光伏产品等“新三样”出口表现突出,2023年合计出口1.06万亿元,首次突破万亿大关,增长29.9%;另一方面,传统劳动密集型产品出口份额有所下降。驱动因素包括:国内产业链的完整性与规模效应、疫情期间形成的产能韧性、人民币汇率相对波动带来的价格竞争力,以及跨境电商等新业态的快速发展。值得注意的是,出口增长也部分源于全球补库存周期和部分国家通胀回落后的需求修复。\n\n二、贸易利益重新分配:竞争效应与替代效应\n\n“以他国利益为代价”的核心逻辑在于竞争效应与替代效应。中国出口商品在国际市场上与部分发展中国家的同类产品形成直接竞争。例如,在纺织、鞋帽、家居用品领域,中国产品的价格优势可能挤压越南、孟加拉国、印度等国的出口份额。在资本与技术密集型产品领域,中国出口的快速扩张对韩国、日本、德国等传统制造业强国构成竞争压力,尤其在汽车、机械、化工等行业,中国产品的性价比优势正在改变全球市场份额分布。世界银行与IMF的多项研究指出,中国出口份额每上升1个百分点,部分新兴市场国家的同类产品出口增速会放缓约0.3-0.5个百分点。这种替代效应确实存在,但规模有限,且往往被全球贸易总量的增长所部分抵消。\n\n三、相互依存与正外部性:不应忽视的共赢维度\n\n将中国出口增长简单等同于“损害他国利益”有失偏颇。第一,中国出口中包含大量中间品和资本品,为下游国家的制造业提供了低成本投入。例如,中国出口的电子元器件、电池、零部件支撑了东南亚、南亚组装加工业的发展,降低了这些国家最终产品的生产成本。第二,中国出口增长带动了全球供应链的效率提升,抑制了全球通胀压力。美联储与欧洲央行的研究表明,中国出口价格指数偏低对全球消费品价格具有显著的下行贡献。第三,中国进口需求同步扩大,2023年货物进口总额17.99万亿元,为资源出口国和高端设备制造国提供了市场机会。因此,利益分配是复杂的,既有竞争性替代,也有互补性收益。\n\n四、从“代价论”到“调整论”:经贸咨询的审慎判断\n\n“以他国利益为代价”的表述过于简化。更准确的判断是:中国出口的快速变化正在推动全球贸易利益格局的结构性调整,调整过程中部分国家面临短期竞争压力,但长期是否构成净损失取决于其国内的调整能力与政策应对。对于受到竞争冲击的国家而言,损失主要集中于缺乏技术升级能力的低端制造业部门和区域劳动力市场,而非整体国民经济。与此中国自身也面临贸易摩擦加剧、反倾销调查增多等反馈效应——2023年针对中国产品的贸易救济案件数量仍居全球前列。这说明出口高速增长本身并非无代价,而是需要双向管理。\multicolumn{1}{|c|}{} \n\n五、政策建议与咨询视角\n\n从经济贸易咨询角度,建议关注三点:其一,在评估出口增长对他国的影响时,应区分总量替代与结构互补,避免泛化“代价论”;其二,出口国与进口国应通过双边经贸对话、贸易调整援助机制缓解局部冲击;其三,中国企业在海外市场扩张中应注重本地化合作与合规经营,减少贸易摩擦的诱因。关注目的国的贸易救济动态、供应链本地化要求及碳边境调节机制等新型壁垒,比被动应对“利益冲突”叙事更具现实意义。\n\n结论\n\n中国工厂出口速度猛增是全球化纵深发展与国内产业升级共同作用的结果,其对贸易伙伴的影响呈现竞争与互补并存的双重性。“以他国利益为代价”的判断在特定行业和短期维度上有一定依据,但作为整体性结论则显得片面。更合理的分析框架是将其视为全球贸易利益再分配的过程。各国应通过结构性改革与合作机制提升调整能力,而非简单陷入零和博弈的叙事陷阱。
中国工厂出口速度猛增的经贸效应分析 竞争、依存与全球价值链重构
如若转载,请注明出处:http://www.jiupai-online.com/product/44.html
更新时间:2026-11-01 21:08:48